Een half miljoen voor een ‘gewone’ koopwoning: het klinkt nog steeds als iets uit de categorie “dat zal wel in Amsterdam zijn”. Toch schuift die grens steeds vaker op richting normaal. De nieuwste cijfers laten zien dat de markt opnieuw een stap omhoog heeft gezet, terwijl veel kopers juist hoopten op een adempauze.
En het wrange is: het is niet alleen een verhaal over hogere prijzen. Het gaat ook steeds vaker over wat je zelf moet meebrengen. Niet per se een hogere droom, maar vooral extra spaargeld, hulp van familie of overwaarde. Dat maakt het verschil tussen ‘een bod doen’ en ‘weer door naar de volgende bezichtiging’.
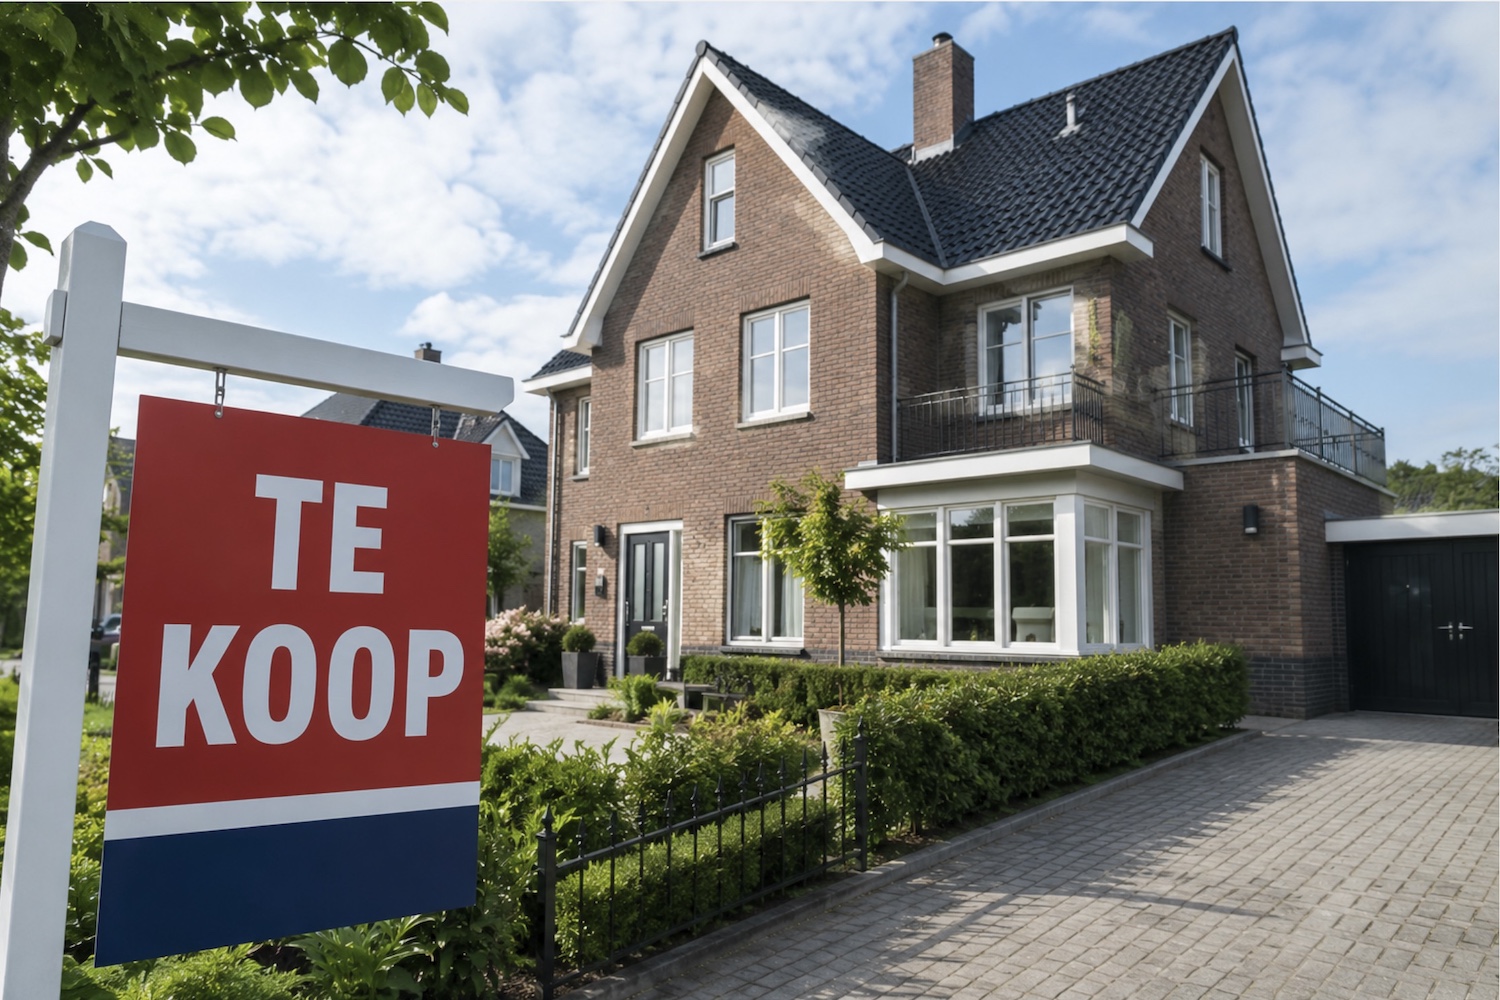
De gemiddelde prijs schiet weer boven de grens
De gemiddelde verkoopprijs van een bestaande woning bij NVM-makelaars kwam in het tweede kwartaal van 2026 uit op 506.000 euro. Dat is 3,4 procent hoger dan in het eerste kwartaal, toen het gemiddelde rond de 485.000 euro lag.
Die stijging valt extra op omdat het begin van dit jaar juist wat rustiger leek. Een lichte terugval in het eerste kwartaal gaf veel woningzoekers het gevoel dat de druk misschien wat afnam. Maar die hoop bleek van korte duur.
Waarom NVM-cijfers zoveel aandacht krijgen
Het gaat hier specifiek om woningen die via NVM-makelaars zijn verkocht. Dat is niet exact hetzelfde als de landelijke gemiddelde koopsom die later door het CBS en het Kadaster wordt gepubliceerd, maar wel een snelle en vroege graadmeter.
Juist omdat NVM eerder met cijfers komt, worden deze statistieken vaak gezien als “de eerste blik” op hoe de markt zich ontwikkelt. En die eerste blik is nu duidelijk: de half miljoen is terug.
Meer huizen te koop, maar prijzen dalen niet mee
Op papier klinkt het hoopgevend: het aanbod groeide stevig. In het tweede kwartaal werden ongeveer 56.700 woningen te koop gezet via NVM-makelaars, een recordaantal. Eind kwartaal stonden er bijna 37.800 woningen online.
 LEES OOK:CDA komt met bizar belastingplan tegen ‘economische ongelijkheid’
Toch bleef een echte prijsdaling uit. De simpele verklaring: er zijn wel meer huizen, maar er zijn óók veel mensen die willen kopen. Veel aantrekkelijke woningen krijgen nog altijd meerdere geïnteresseerden, waardoor verkopers stevig in hun schoenen staan.
De vraag blijft hoog en de concurrentie ook
In hetzelfde kwartaal werden ongeveer 45.200 woningen verkocht, ruim zes procent meer dan een jaar eerder. Dat zegt genoeg: ondanks het hogere prijsniveau blijft de koopdrang groot, mede door huishoudens die al langer wachten.
Wel is er een nuance: op jaarbasis lag de gemiddelde verkoopprijs “slechts” 2,1 procent hoger dan een jaar geleden. De stijgingen zijn dus minder hard dan in eerdere periodes, maar het uitgangspunt is inmiddels extreem hoog.
Wat je ongeveer moet verdienen voor 506.000 euro
Wie een woning van 506.000 euro volledig met een hypotheek zou willen financieren, heeft grofweg een bruto jaarinkomen nodig van ruim 112.000 euro. Dat is gebaseerd op een vuistregel van ongeveer 4,5 keer het bruto jaarinkomen.
Omgerekend is dat circa 8.600 euro bruto per maand, zonder vakantiegeld meegerekend. Het is belangrijk om te benadrukken dat dit een snelle rekensom is: banken rekenen uitgebreider en strenger.
Waarom de echte berekening vaak lager uitvalt
Geldverstrekkers kijken niet alleen naar inkomen, maar ook naar de hypotheekrente, je leeftijd, eventuele leningen en bijvoorbeeld het energielabel van de woning. Vooral studieschuld, private lease en andere verplichtingen kunnen je leencapaciteit flink drukken.
Andersom kan een energiezuinige woning soms juist extra leenruimte opleveren, omdat de maandlasten voor energie lager liggen. Ook de rentevaste periode telt mee: zekerheid voor langere tijd kan anders uitpakken dan een kortere periode.
Alleenstaanden krijgen een mini-zetje
Alleenstaanden mogen onder voorwaarden een extra bedrag lenen; in 2026 is dat maximaal 17.000 euro. Dat klinkt fijn, maar op een gemiddelde woningprijs van boven de vijf ton is het verschil in de praktijk klein.
En doordat de gemiddelde prijs sinds het eerste kwartaal alweer is gestegen, ligt de inkomenslat opnieuw hoger dan een paar maanden geleden. Voor mensen die nét op de grens zaten, kan dit letterlijk het verschil zijn tussen wel of niet kunnen kopen.
Een modaal inkomen komt mijlenver tekort
Neem een alleenstaande met een modaal inkomen van 48.000 euro bruto per jaar. Met de vuistregel kom je dan uit op ongeveer 216.000 euro hypotheek. In een uitgebreidere online berekening kan dat bijvoorbeeld rond 226.328 euro uitkomen, afhankelijk van rente en situatie.
 LEES OOK:Ontbreekt dit ene detail? Dan kan je complete ziekenhuisrekening zomaar vervallen
Maar zelfs met die hogere uitkomst blijft het gat enorm. Tegenover een gemiddelde woning van 506.000 euro zou je in dit voorbeeld bijna 280.000 euro zelf moeten meenemen. Voor de meeste starters is dat simpelweg onhaalbaar.
Alsof de koopsom nog niet genoeg is: extra kosten
Bij kopen komen bijkomende kosten kijken: notaris, taxatie, hypotheekadvies en soms ook overdrachtsbelasting (als je geen vrijstelling krijgt). Deze kosten kun je meestal niet meefinancieren, omdat een hypotheek normaal niet boven de woningwaarde mag uitkomen.
Tel daar het risico van overbieden bij op. Als de taxatiewaarde lager is dan jouw bod, moet je dat verschil ook uit eigen zak betalen. Daardoor wordt spaargeld niet alleen handig, maar vaak gewoon noodzakelijk.
Twee modale inkomens? Nog steeds een tekort
Met twee modale inkomens (samen 96.000 euro bruto per jaar) ziet het plaatje er beter uit, maar niet ineens makkelijk. De vuistregel geeft dan circa 432.000 euro leenruimte. Een online rekentool kan bijvoorbeeld op ongeveer 452.656 euro uitkomen.
Zelfs dan blijft er grofweg 53.000 euro tekort op de gemiddelde koopsom van 506.000 euro, en dan zijn de aankoopkosten nog niet eens meegerekend. Ook tweeverdieners hebben dus vaak eigen geld nodig om überhaupt mee te kunnen doen.
Waarom spaargeld en hulp van familie steeds vaker doorslaggevend zijn
Doorstromers hebben vaak een voordeel: overwaarde. Starters hebben dat niet en beginnen dus op achterstand. Het gevolg is dat spaargeld, schenkingen of financiële steun van ouders steeds vaker het verschil maken tussen kunnen kopen of blijven huren.
Dat zorgt ook voor een ongemakkelijke tweedeling. Niet iedereen heeft familie die kan bijspringen, en niet iedereen kan jaren sparen terwijl de huur stijgt. Intussen concurreren alleenstaanden vaak met stellen die twee inkomens in de ring kunnen gooien.
Meer keuze helpt, maar de markt blijft hard
Het groeiende aanbod is wel een lichtpunt. Kopers krijgen vaker wat meer keuze en soms iets meer tijd om te kijken, in plaats van direct op dag één te moeten rennen. Dat kan de onderhandelingspositie op langere termijn verbeteren.
Maar voorlopig blijft de kern overeind: de vraag is nog altijd groot en prijzen zijn hoog. Voor starters en alleenstaanden voelt een ‘gemiddelde’ koopwoning daardoor steeds vaker als een luxeproduct in plaats van een normale volgende stap.
Wat dit betekent voor jou als woningzoeker
De trend maakt één ding duidelijk: een goed inkomen is belangrijk, maar steeds minder voldoende. Wie geen overwaarde heeft en niet veel spaargeld kan meenemen, botst sneller op grenzen. En juist dat raakt de groep die de markt al het moeilijkst vindt.
Hoe kijk jij hiernaar? Denk jij dat de grens van een half miljoen straks echt “normaal” wordt, of moet er iets veranderen om kopen weer bereikbaar te maken? Laat het ons weten via onze social media.
Bron: infovandaag.nl