Het is zo’n rustig, bijna geruststellend idee: je zet jarenlang geld opzij voor je kind. Een beetje van jezelf, wat verjaardagsgeld, af en toe een storting van opa en oma. En ergens in je hoofd is het plan al helemaal rond: later kan hij of zij ermee studeren, een rijbewijs halen of een eerste stap richting een eigen plek zetten. Alleen: de bank logt niet in op jouw bedoeling.
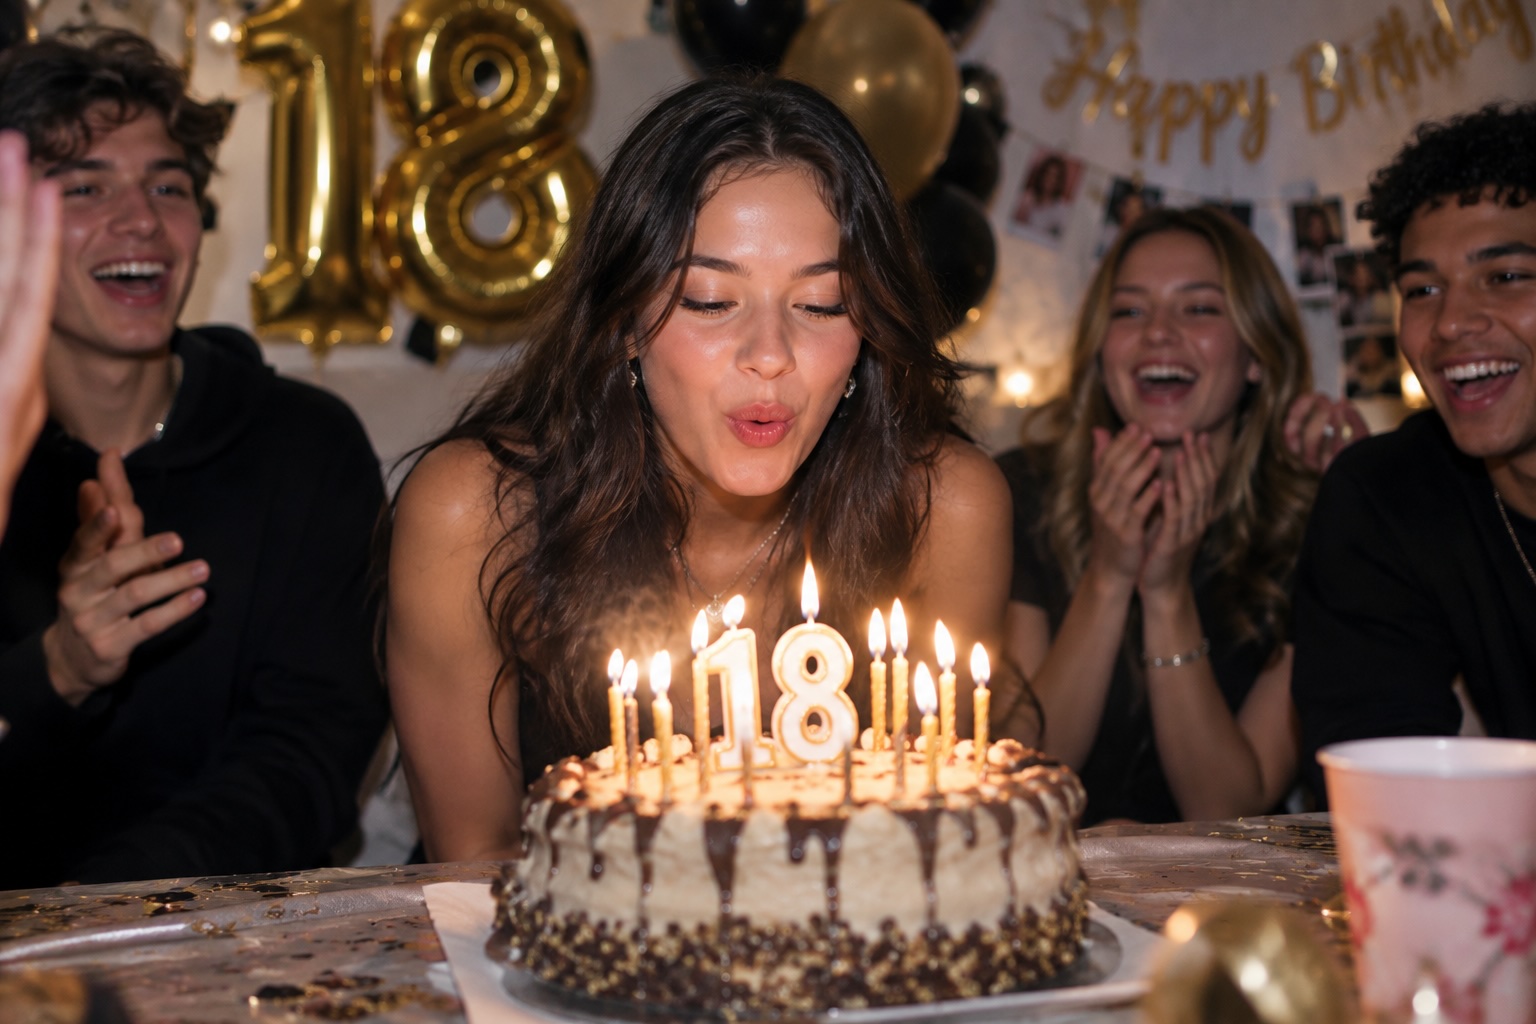
Rond de achttiende verjaardag komt er namelijk een moment waarop veel ouders schrikken van hoe “van wie” dat geld eigenlijk is. Niet omdat het verdwijnt, maar omdat de controle ineens verschuift. En dat kan prima gaan, zolang je vooraf weet hoe het juridisch en praktisch werkt.
Van sparen naar loslaten
Tot die achttiende verjaardag voelt het sparen vaak als een gezamenlijk project. Jij beheert, je kind kijkt misschien af en toe mee, en het spaardoel lijkt vanzelfsprekend. Maar banken en wetgeving kijken niet naar gezinsafspraken aan de keukentafel.
Zodra je kind volwassen is, verandert er iets fundamenteels: een rekening die op naam van je kind staat, is ook echt van je kind. En daarmee is “het was bedoeld voor studie” opeens geen slot meer op de deur.
Op wiens naam staat het echt?
De belangrijkste vraag is niet hoe jij het spaarpotje noemt, maar wie de formele rekeninghouder is. Een label als “studiepotje” in je bankapp is vooral handig voor overzicht, niet voor eigendom.
Staat het spaargeld op naam van je kind, dan is het juridisch eigendom van je kind. Staat het op jouw naam, dan blijft het jouw geld tot jij het daadwerkelijk schenkt of overmaakt.
Een spaardoel is geen blokkade
Veel gedoe ontstaat doordat verwachtingen niet gelijklopen. Jij denkt: collegegeld. Je kind denkt: reizen, een scooter, uit huis, of gewoon “eindelijk wat ruimte”. En eerlijk is eerlijk: op achttien lijkt een paar duizend euro enorm.
 LEES OOK:AOW’ers opgelet: partner naar het verpleeghuis? Dit kan grote financiële gevolgen hebben
Pas als je samen rekent wat er de komende jaren echt aankomt—collegegeld, boeken, laptop, vervoer, kamerinrichting—krijgt dat bedrag een ander gewicht. Dat gesprek wil je liever vóór de verjaardag dan erna.
Waarom het gesprek vaak te laat komt
Ouders stellen het onderwerp soms uit omdat het ongemakkelijk voelt: je wilt niet controlerend overkomen, of je denkt “dat komt later wel”. Alleen is “later” precies het moment dat je kind juridisch zelfstandig wordt.
En dan kan het snel gaan. Eén grote aankoop, één impulsieve beslissing, en je merkt pas achteraf dat jullie allebei met een ander plan rondliepen. Dat hoeft geen ruzie te worden, maar het kan wel wringen.
Wie heeft er eigenlijk ingelegd?
Een extra gevoelig punt: vaak komt het geld niet alleen van ouders, maar ook van familie. Grootouders storten iets met een eigen bedoeling, peetouders geven elk jaar een bijdrage, en iedereen denkt dat het “voor later” is.
Maar als het op naam van het kind staat, is het uiteindelijk ook het kind dat beslist. Dat betekent niet dat je kind ondankbaar is als het een andere keuze maakt—wel dat verwachtingen beter uitgesproken kunnen worden.
Wil je grip na 18? Dan heb je een constructie nodig
Wie echt wil regelen dat het geld pas later (of onder voorwaarden) beschikbaar komt, moet dat vooraf goed vastleggen. Een gewone kinderspaarrekening wordt niet vanzelf een kluis zodra je er “studie” op plakt.
Er bestaan producten en afspraken zoals schenken onder bewind, waarbij je kunt vastleggen tot welke leeftijd er beperkingen gelden. In sommige gevallen kan opname dan alleen met toestemming van een bewindvoerder, tot bijvoorbeeld 30 jaar.
Niet alles is nog om te zetten
Belangrijk detail: geld dat al van het kind is, kun je niet zomaar “terugzetten” onder jouw beheer omdat je ineens twijfelt. Banken kunnen uitleggen wat er contractueel is afgesproken, maar eigendom blijft leidend.
Daarom is het slim om maanden vóór de achttiende verjaardag contact op te nemen met de bank. Vraag wat er verandert, wie toegang houdt, en of er überhaupt nog aanpassingen mogelijk zijn.
Sparen op je eigen naam: handig, maar niet zonder gevolgen
Als je op je eigen naam spaart, houd je volledige controle. Jij beslist wanneer je schenkt en hoeveel. Dat voelt veiliger, maar het schuift het schenkmoment (en soms ook het belastingmoment) juist naar voren of naar later.
Dat kan gevolgen hebben voor schenkbelasting en vrijstellingen. Zo wordt er bijvoorbeeld gesproken over een jaarlijkse vrijstelling (Rabobank noemt voor 2026 €6.908 voor schenkingen van ouders aan een kind), maar het totaalplaatje hangt af van timing en andere schenkingen.

De overgang naar 18 jaar bewust maken
Een paar maanden voor de verjaardag is hét moment om praktisch te worden. Kan je kind straks zelfstandig inloggen? Worden ouders automatisch uit de toegang gehaald? Zijn er nog bijzondere afspraken gekoppeld aan deze rekening?
Gebruik dat moment ook om samen het doel concreet te maken. Bijvoorbeeld: een deel reserveren voor studiekosten en een deel vrij laten voor eigen keuzes. Bij een gewone rekening blijft het uiteindelijk een kwestie van vertrouwen.
Maak het niet streng, maak het helder
Het gesprek werkt het best als het niet begint met “je mag het niet uitgeven”, maar met: “wat gaat er de komende jaren allemaal betaald worden?” Dan voelt sparen niet als controle, maar als voorbereiding op zelfstandigheid.
En zelfstandigheid hoort nu eenmaal bij achttien worden—ook financieel. Door vooraf duidelijkheid te creëren, voorkom je misverstanden en geef je je kind juist een betere start. Wat vind jij: moeten ouders dit strakker regelen, of hoort loslaten erbij? Laat het weten op onze sociale media.
Bron: dagelijksestandaard.nl