Wereldwijd wordt er steeds meer geld verdiend, geërfd en belegd aan de bovenkant van de markt. Dat klinkt als ver-van-je-bed, maar het heeft een verrassend praktisch gevolg: banken kijken anders naar klanten dan veel mensen denken.
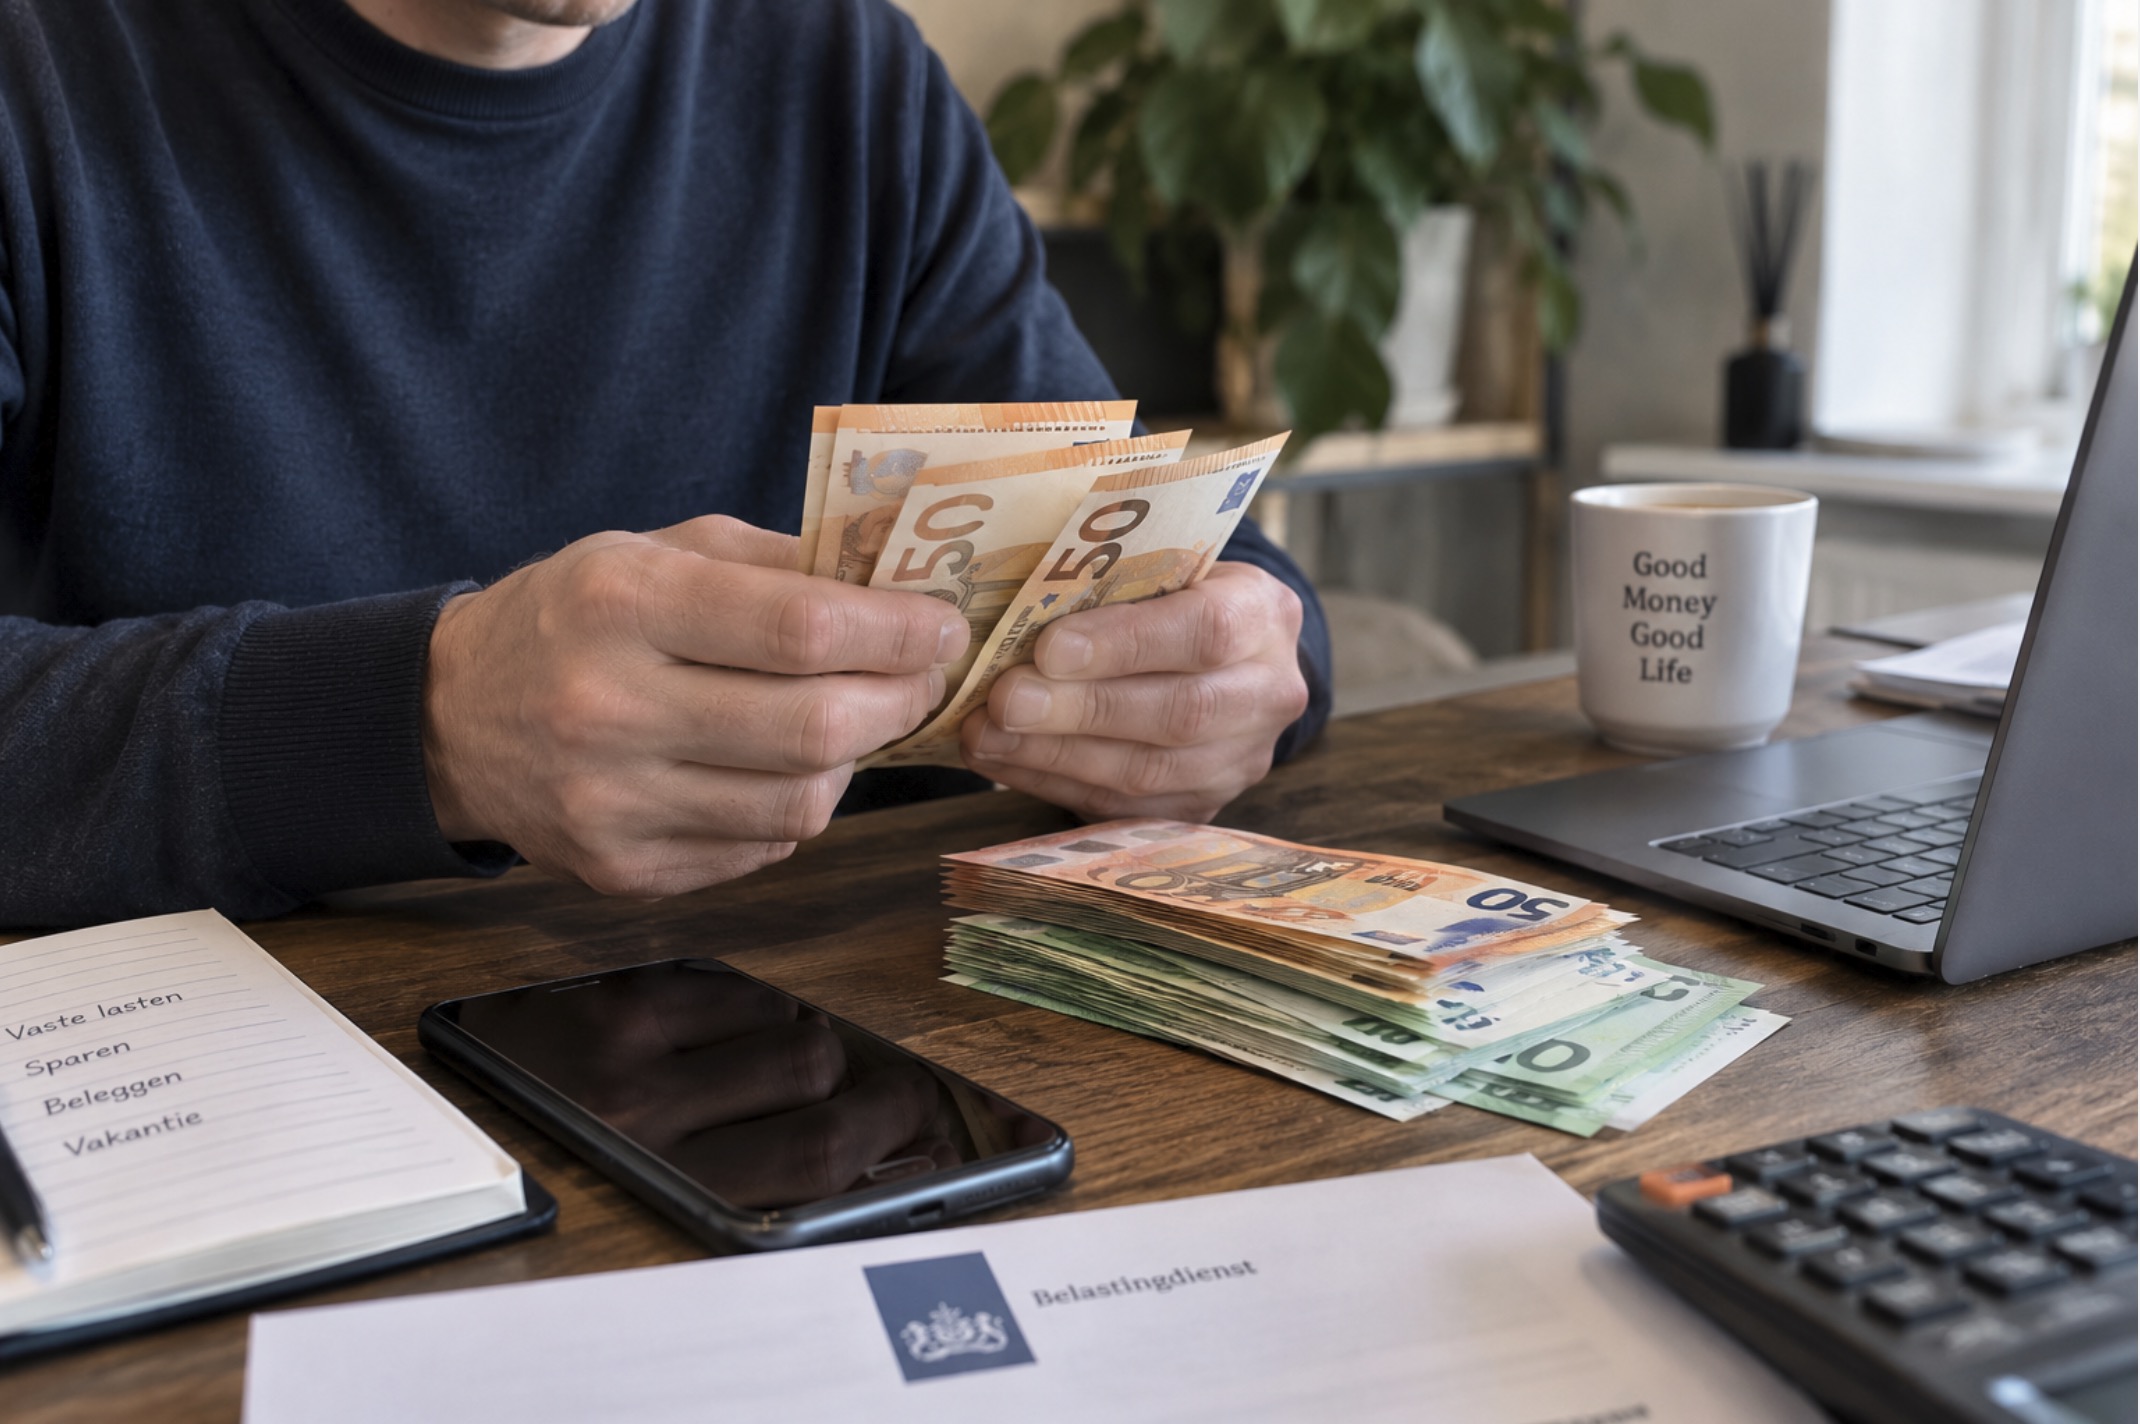
Misschien ga je er vanuit dat je pas interessant wordt als je écht in de miljoenen zit. In de praktijk begint die belangstelling vaak al eerder—soms op het moment dat je zelf nog vooral denkt: ik ben gewoon netjes aan het sparen.
Wat er wereldwijd gebeurt met grote vermogens
De nieuwste cijfers uit het World Wealth Report van Capgemini laten zien dat de groep rijke particulieren in hoog tempo groeit. In 2025 steeg het gezamenlijke vermogen van deze groep naar zo’n 98,3 biljoen dollar, omgerekend ongeveer 84 biljoen euro.
Die stijging is stevig: 8,7 procent in één jaar tijd. Daarmee is dit volgens het rapport de sterkste jaarlijkse groei sinds 2018. Ook het aantal mensen dat binnen deze vermogende categorie valt, klom door naar circa 25,3 miljoen wereldwijd.
Wanneer je officieel “rijk” bent volgens de financiële wereld
Binnen banken en onderzoeksrapporten duikt vaak de term HNWI op: High Net Worth Individual. Dat label krijg je meestal pas als je minimaal 1 miljoen aan vrij belegbaar vermogen hebt. Het gaat dus om geld dat in principe redelijk snel inzetbaar is.
Belangrijk detail: een koophuis waar je zelf in woont telt doorgaans niet mee in die rekensom. Ook al is je woning door de huizenmarkt flink in waarde gestegen, veel definities van “vermogen” laten dat buiten beschouwing als het om dit soort labels gaat.
Wat wél meetelt als vrij belegbaar vermogen
Vrij belegbaar vermogen betekent: geld en beleggingen waar je relatief eenvoudig bij kunt. Denk aan spaargeld, aandelen, obligaties, beleggingsfondsen of geld op een beleggingsrekening. Ook sommige vormen van liquide vermogen in een holding kunnen meetellen, afhankelijk van de context.
 LEES OOK:“Zij was altijd de stem van het volk”, Tina Nijkamp is klaar met Angela de Jong
Wat meestal níet meetelt: de overwaarde van je eigen woning en vaak ook pensioenpotten die nog vaststaan. Dat is precies waarom iemand op papier “vermogend” kan lijken, terwijl een bank hem of haar nog niet automatisch als miljonair ziet.
De superrijke categorie boven de miljonairs
Boven de HNWI-groep zit nog een kleinere club: Ultra High Net Worth Individuals. Dat zijn mensen met tientallen miljoenen aan vrij belegbaar vermogen, soms nog veel meer. Ook hier geldt doorgaans: de eigen woning wordt niet standaard meegenomen.
Deze groep krijgt vaak een compleet andere benadering dan “gewone” miljonairs. Niet alleen door het bedrag, maar vooral omdat hun geld vaak verspreid zit over bedrijven, vastgoed, internationale beleggingen en soms complexe familieconstructies.
Waarom banken niet alleen jagen op de allerrijksten
Het klinkt logisch dat banken vooral warm lopen voor multimiljonairs, maar daar zit een keerzijde aan. Hele grote vermogens zijn vaak ingewikkeld: er zijn juristen nodig, fiscalisten, estate planners, specialisten in bedrijfsstructuren en adviseurs voor internationale regels.
Dat kost banken tijd en geld, en het maakt zo’n klant niet automatisch de meest winstgevende. Een klant met “een paar ton” vrij vermogen kan juist aantrekkelijk zijn: minder complex, wél geïnteresseerd in beleggen, planning en extra diensten.
Vanaf wanneer je bij banken op de radar komt
Opvallend is dat je niet per se miljonair hoeft te zijn om als “welgesteld” te worden gezien. In veel gevallen begint de aandacht al rond 100.000 euro aan vrij belegbaar vermogen. Dat is geen officiële grens, maar in de praktijk vaak een signaal.
Vanaf dat niveau denkt een bank sneller: deze klant kan mogelijk gaan beleggen, heeft behoefte aan advies, en is interessant voor aanvullende producten. Het is dus een soort omslagpunt, ook al blijf je ver onder het HNWI-label.
De echte ondergrens voor private banking verschilt per bank
Wie private banking wil—met een eigen adviseur, uitgebreidere beleggingsmogelijkheden en vaak meer maatwerk—loopt bij Nederlandse banken meestal tegen duidelijke minimumeisen aan. Vaak ligt die ondergrens ergens tussen de 500.000 euro en 1 miljoen euro vrij belegbaar vermogen.
Zit je daaronder, dan kom je soms terecht in een “light” variant: minder persoonlijk contact, meer digitaal, en vaak standaardoplossingen. Boven de grens wordt de begeleiding intensiever en kan de dienstverlening breder worden.
Waarom “rijk” in Nederland extra lastig te definiëren is
In Nederland zit veel vermogen niet op een vrij opneembare rekening. Denk aan overwaarde in een woning en aan pensioenopbouw. Je kunt daardoor op papier een indrukwekkend totaalplaatje hebben, maar toch weinig vrij beschikbaar geld.
Dat verklaart waarom iemand met een huis van een miljoen euro niet automatisch als miljonair geldt in de zin van “vrij belegbaar vermogen”. Tegelijk kan iemand zonder koopwoning wél als miljonair worden gezien als er genoeg spaargeld en beleggingen zijn.
 LEES OOK:Uitgelekte appjes laten zien hoe boos oud-deelnemers van De Bondgenoten zijn
Belastingdienst, banken en statistieken gebruiken andere grenzen
Alsof het nog niet verwarrend genoeg is: de Belastingdienst rekent weer anders dan banken. In box 3 gaat het om belastbaar vermogen boven de vrijstelling, en dat systeem staat los van private-bankinglabels of internationale definities.
Daardoor kun je al vermogensbelasting betalen zonder dat je bij een bank in aanmerking komt voor private banking. Andersom kan een bank je wél als interessante klant zien door je beleggingsgedrag, ook als je fiscaal nog niet extreem opvalt.
Wat dit betekent als je jouw financiële situatie wilt verbeteren
Voor je eigen financiële planning helpt het om niet op één label te vertrouwen. Kijk naar je vrij belegbare vermogen, naar je vaste lasten, naar je doelen, en ook naar de tarieven van je bank—want kleine verschillen kunnen bij grotere bedragen hard aantikken.
Het gaat bovendien niet alleen om spaarrente. Beleggingskosten, advieskosten, de kwaliteit van begeleiding en de mogelijkheden voor planning kunnen minstens zo belangrijk zijn. Als je vermogen groeit, kan vergelijken en onderhandelen ineens een stuk zinvoller worden.
Rijk zijn hangt vooral af van wie er rekent
Internationale rapporten noemen je pas “wealthy” bij ongeveer 1 miljoen vrij belegbaar vermogen, terwijl banken je soms al bij 100.000 euro als welgesteld zien. En private banking begint vaak pas bij een half miljoen of meer, afhankelijk van de bank.
Er bestaat dus niet één bedrag waarmee je overal automatisch als rijk wordt gezien. Het hangt af van definities, doelen en systemen. Wat vind jij: vanaf welk bedrag ben je “rijk”—en wanneer voel je je dat ook echt? Laat het weten via onze sociale media.
Bron: infovandaag.nl