Voor veel werknemers is het vooruitzicht op een extra financiële meevaller aan het einde van het jaar een welkom moment. De dertiende maand, een eindejaarsbonus of het laten uitbetalen van opgespaarde vakantie-uren lijken immers mooie manieren om het huishoudbudget aan te vullen.
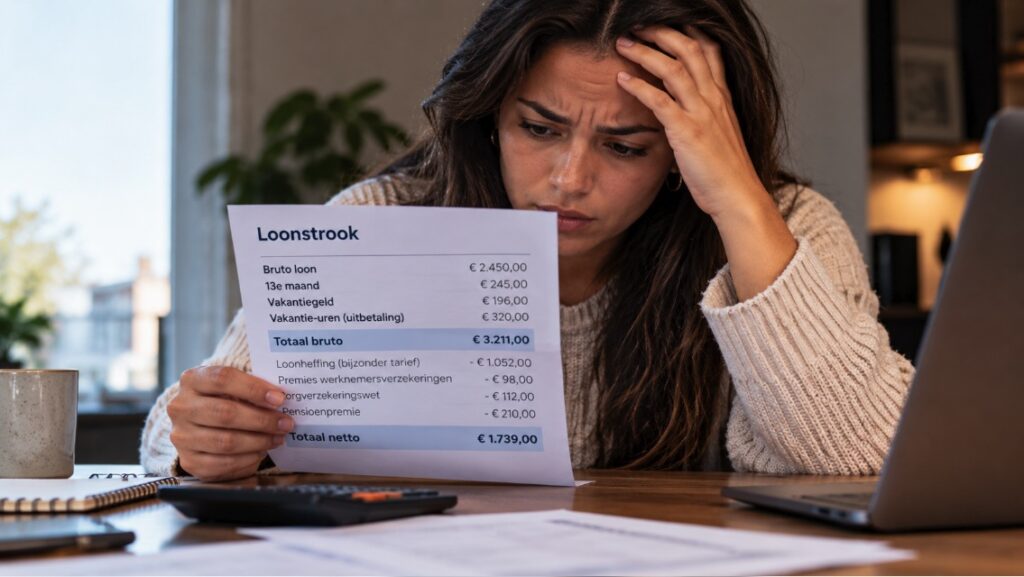
Toch kan er onverwacht een flinke tegenvaller op de loer liggen, waar veel mensen zich niet direct van bewust zijn.
De Belastingdienst speelt hierin een belangrijke rol. Wie denkt dat zo’n extraatje netto in de portemonnee terechtkomt, kan bedrogen uitkomen. Het bedrag dat uiteindelijk op de bankrekening verschijnt, blijkt vaak aanzienlijk lager dan het bruto bedrag dat op de loonstrook staat vermeld. Maar waar komt dit verschil precies vandaan?
Inhouding tot ruim 56 procent op bijzondere beloningen
Vanaf 2026 zullen werkgevers verplicht zijn om tot wel 56,01 procent belasting in te houden op bijzondere beloningen zoals de dertiende maand, eindejaarsbonus of uitbetaalde vakantie-uren. Dit hoge tarief wordt gehanteerd vanwege het zogenoemde bijzondere tarief.
Dit percentage is fors hoger dan wat werknemers gewend zijn bij hun reguliere maandelijkse salaris.
Het bijzondere tarief geldt voor alle inkomsten die niet onder het gewone loon vallen. Denk hierbij aan bonussen, eenmalige uitkeringen en het uitbetalen van niet opgenomen vakantiedagen. Voor het deel van het inkomen dat boven de €38.884 bruto per jaar uitkomt, wordt in 2026 een tarief van maximaal 56,01 procent ingehouden.
Dat betekent dat van elke 1.000 euro bruto die boven dit drempelbedrag wordt uitbetaald, je slechts iets minder dan de helft daadwerkelijk ontvangt.
 LEES OOK:Rijbewijskeuring voor 75-plussers flink aangescherpt: dit is er veranderd
Hoe werkt het verrekeningspercentage?
De Belastingdienst hanteert het bijzondere tarief om te voorkomen dat werknemers door het ontvangen van incidentele extra’s in een te lage belastingschijf terechtkomen. Bij reguliere salarisbetalingen wordt gerekend met het jaarinkomen, zodat de juiste schijven automatisch worden toegepast.
Maar bij incidentele beloningen kan het inkomen tijdelijk flink stijgen. Om te voorkomen dat er aan het einde van het jaar te weinig belasting is betaald, past de Belastingdienst op deze bijzondere beloningen een hoger percentage toe.
Het bijzondere tarief wordt berekend over het deel van het inkomen dat boven een bepaald bedrag uitkomt. Met de nieuwe regels voor 2026 geldt dit voor alles wat boven de grens van €38.884 valt. Het maximale percentage van 56,01 procent bestaat uit loonbelasting, premies volksverzekeringen en andere heffingen die in één keer worden ingehouden.
Dit percentage kan per persoon verschillen, afhankelijk van het totale inkomen en de persoonlijke situatie.
Verschil met voorgaande jaren
In 2025 kan het zo zijn dat het salaris nog net onder een bepaalde grens valt, waardoor het bijzondere tarief lager uitvalt. Maar krijgt iemand in 2026 een hoger loon of een forse bonus, dan kan het zijn dat een veel groter deel onder het hogere tarief valt.
Dit kan tot onaangename verrassingen leiden, vooral als werknemers niet vooraf op de hoogte zijn van deze belastingregels.
Vooral mensen die hun vakantiedagen laten uitbetalen of een dertiende maand ontvangen, merken het verschil. Waar het bij het reguliere salaris vaak om 37 tot 49 procent belasting gaat, stijgt de inhouding op deze bijzondere beloningen dus tot ruim 56 procent. Dit betekent een flinke hap uit het verwachte netto bedrag.
Gevolgen voor toeslagen en budgetten
Naast de directe impact op het nettoloon, heeft het ontvangen van een bonus of uitbetaling van vakantiedagen ook invloed op verschillende toeslagen. Het extra inkomen kan er namelijk voor zorgen dat het recht op zorgtoeslag, huurtoeslag of kindgebonden budget lager uitvalt of zelfs volledig vervalt.
Veel mensen houden hier geen rekening mee wanneer zij besluiten om vakantiedagen te laten uitbetalen of een extra beloning te accepteren.
Voor wie afhankelijk is van deze toeslagen, is het daarom verstandig om goed na te denken over de gevolgen van extra inkomsten. De Belastingdienst kijkt naar het totaal verdiende inkomen in een jaar.
Een incidentele extra uitkering kan dus achteraf een behoorlijke financiële domper opleveren als blijkt dat er minder recht is op toeslagen dan verwacht.
Advies: wees alert bij extra uitbetalingen
Werknemers doen er verstandig aan zich goed te informeren over de fiscale gevolgen van het laten uitbetalen van vakantiedagen of het ontvangen van een dertiende maand of bonus. Het is raadzaam vooraf te berekenen hoeveel er daadwerkelijk netto overblijft, zodat men niet voor onaangename verrassingen komt te staan.
Werkgevers zijn verplicht het bijzondere tarief toe te passen op deze extra beloningen, waardoor zij geen ruimte hebben om het nettobedrag te verhogen of de inhoudingen te verlagen. De regels zijn vastgesteld door de Belastingdienst en gelden voor alle werkgevers in Nederland.
Wie een keuze heeft tussen het opnemen van vrije dagen of het laten uitbetalen daarvan, kan er dus voor kiezen om de dagen daadwerkelijk op te nemen. Dit voorkomt dat het inkomen tijdelijk stijgt en er minder toeslagen worden ontvangen of dat er een hoger belastingtarief wordt toegepast.
Voor sommigen zal het opnemen van vakantie uiteindelijk financieel gunstiger blijken dan het uit laten betalen ervan.
Met de aangekondigde aanpassingen voor 2026 is het belangrijker dan ooit om bewust om te gaan met bijzondere beloningen. Door vooraf inzicht te krijgen in de gevolgen, kunnen vervelende financiële verrassingen worden voorkomen en blijven werknemers niet met lege handen achter na het ontvangen van hun langverwachte extraatje.